Em đọc hết mấy cuốn sách về Warren Buffett rồi, mà giờ nghe nói hiệu suất đầu tư của ông ấy còn thua cả thị trường chung. Vậy có nên theo đuổi đầu tư giá trị nữa không anh?
Một nhà đầu tư nhắn tôi câu đó cách đây không lâu. Cậu ấy có danh mục chứng khoán vài trăm triệu đồng, ngày đi làm văn phòng, mỗi tối dành được chừng một tiếng đọc sách đầu tư. Câu hỏi nghe đơn giản nhưng rất khó trả lời ngắn gọn.
Vì cả hai vế đều đúng.
Berkshire Hathaway, tập đoàn do Warren Buffett điều hành trong nhiều thập kỷ, đúng là đã thua chỉ số thị trường chứng khoán Hoa Kỳ trong mười năm gần đây. Trong giai đoạn 2015 đến 2025, Berkshire tăng khoảng 234%, còn S&P 500 tăng khoảng 304%. Nhưng nếu kéo khung thời gian ra, con số lại kể một câu chuyện khác hẳn. Từ năm 1965 đến 2024, Berkshire tăng bình quân 19,9% mỗi năm, gần gấp đôi so với thị trường chung.
Vậy câu hỏi không phải là "Warren Buffett còn giỏi không?". Mà nên là “Trong hơn sáu mươi năm đầu tư, điều gì chỉ phù hợp với hoàn cảnh rất riêng của Buffett, và điều gì một nhà đầu tư cá nhân ở Việt Nam vẫn có thể học và áp dụng?”
Tôi nghĩ phần lớn những gì người ta hay học theo lại rơi vào vế đầu. Vốn dĩ chiếc áo đó không được may đo cho phần lớn chúng ta.
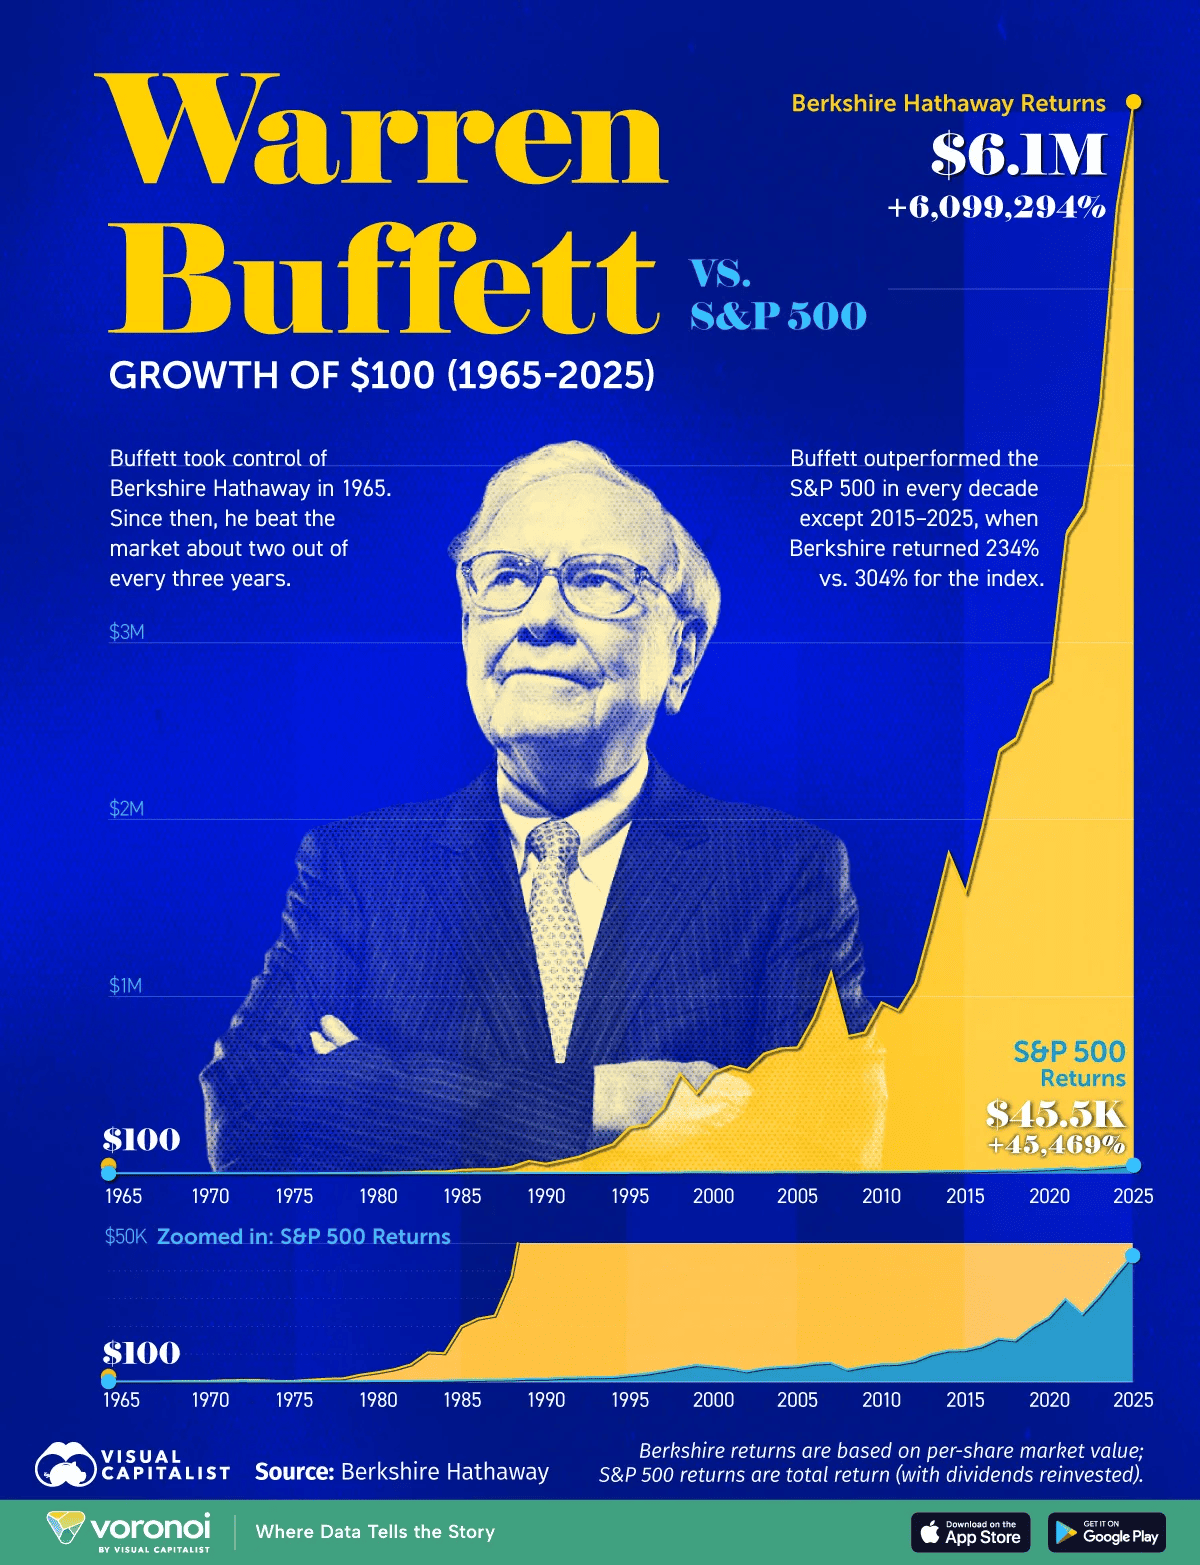
Có một chi tiết ít người để ý. Giai đoạn Warren Buffett kiếm tiền giỏi nhất trong đời không phải thời kì Berkshire lừng danh, mà là những năm ông quản lý một quỹ nhỏ ở Omaha, từ năm 1957 đến 1969, với tỷ suất bình quân khoảng 30% mỗi năm.
Khi đó vốn của ông chỉ có vài triệu đô la.
Với số tiền nhỏ như vậy, ông lục tìm được những công ty bé xíu mà không tổ chức nào thèm để mắt. Còn hôm nay, Berkshire đang ngồi trên gần 400 tỷ đô la tiền mặt chưa giải ngân được. Không phải vì hết ý tưởng, mà vì ở quy mô đó, danh sách doanh nghiệp đủ lớn để mua vào chỉ còn vài chục cái tên. Ngay cả khi một khoản đầu tư vào doanh nghiệp nhỏ tăng gấp ba lần, tác động lên kết quả chung của Berkshire vẫn gần như không đáng kể.
Chính Warren Buffett từng nói nếu chỉ quản lý một khoản vốn nhỏ, ông tin mình có thể đạt lợi nhuận khoảng 50% mỗi năm.
Nói cách khác, điều đang kìm chân Berkshire chính là thứ một nhà đầu tư cá nhân không phải đối mặt: quy mô vốn quá lớn. Trong đầu tư, hiếm khi nào ít tiền lại là một lợi thế. Nhưng đây là một trong những trường hợp như vậy.
Một hiểu lầm phổ biến là Warren Buffett có một công thức cố định, chỉ cần học thuộc là có thể áp dụng luôn. Thực tế thìngược lại. Cách ông đầu tư đã thay đổi ít nhất sáu lần, khi những gì đã từng hiệu quả không còn phù hợp với quy mô vốn mới.
|
Giai đoạn |
Buffett thay đổi điều gì |
Vì sao |
Điều nên học hỏi |
|---|---|---|---|
|
1957 -1967 |
Mua công ty rất rẻ so với tài sản, kể cả công ty sắp phá sản (Sanborn Map, Dempster Mill) |
Vốn còn nhỏ, thoải mái lựachọn trong hàng nghìn công ty ít ai để ý |
Vốn nhỏ là một lợi thế, không phải hạn chế |
|
1967 – 1972 |
Dùng phí bảo hiểm thu trước làm nguồn vốn đầu tư (National Indemnity, giá 8,6 triệu USD) |
Cần nguồn vốn dài hạn, chi phí thấp, không bị rút vốn bất ngờ |
Nguồn vốn quyết định hiệu quả không kém việc chọn cổ phiếu |
|
1972 – 1980 |
Chấp nhận trả giá cao hơn để lấy doanh nghiệp tốt (See's Candies) |
Công ty rẻ mà kém thì càng giữ lâu càng lỗ |
Chất lượng doanh nghiệp quan trọng hơn mức giá rẻ tuyệt đối |
|
Thập niên 1980 và 1990 |
Nắm giữ dài hạn cổ phiếu thương hiệu lớn (Coca-Cola, Gillette) |
Vốn đã lớn, cần những công ty đủ tầm để mua nhiều |
Thương hiệu mạnh cho phép tăng giá bán mà không mất khách |
|
2000 -2015 |
Mua đứt cả doanh nghiệp thay vì mua cổ phần (BNSF, Precision Castparts) |
Thị trường cổ phiếu không còn đủ chỗ cho số vốn quá lớn |
Khi vốn càng lớn, bài toán dịch chuyển sang phân bổ danh mục |
|
Từ 2016 |
Bước vào công nghệ và thị trường nước ngoài (Apple, năm tập đoàn thương mại Nhật Bản) |
Khan hiếm lựa chọn đầu tư |
Vòng tròn hiểu biết có thể được mở rộng |
Bảng trên cũng lý giải vì sao việc mua theo Warren Buffett thường không phải là cách học hiệu quả. Những người đu theo cổ phiếu Apple năm 2016 vì “Buffett đã mua” thực chất là đang bắt chước phiên bản Warren Buffett của tuổi 86, đang quản lý hàng trăm tỷ đô la, sau khi đã né tránh nhóm cổ phiếu công nghệ suốt năm mươi năm. Họ đã sao chép kết quả của một quyết định, chứ không phải bối cảnh đã tạo ra quyết định đó.
Vậy nếu mọi thứ đều thay đổi, điều gì chúng ta nên học hỏi từ nhà đầu tư huyền thoại này? Ẩn sau sáu lần thay áo đó, cách ra quyết định đầu tư gần như không đổi.
|
Nguyên tắc thay đổi |
Nguyên tắc giữ nguyên |
|---|---|
|
Phương pháp lựa chọn cổ phiếu |
Chỉ đầu tư vào lĩnh vực hiểu rõ |
|
Quy mô vốn quản lý |
Luôn giữ biên an toàn, tức khoảng chênh lệch giữa giá mua và giá trị thực |
|
Ngành nghề đầu tư |
Duy trì kỷ luật |
|
Cách sở hữu doanh nghiệp |
Hạn chế đòn bẩy cá nhân |
Đến đây sẽ có người phản biện rằng bốn nguyên tắc bên phải nghe quá chung chung, ai cũng biết cả.
Ý kiến này không sai. Nhưng biết và làm được là hai chuyện khác nhau, và khoảng cách giữa chúng khiến phần lớn nhà đầu tư cá nhân mất tiền. Ai cũng biết không nên vay quá nhiều tiền để đầu tư, nhưng dư nợ ký quỹ thường đạt đỉnh vào đúng lúc thị trường đã lên cao nhất. Ai cũng biết chỉ nên mua thứ mình hiểu, nhưng số người mua vì một tin đồn trong nhóm chat vẫn không thuyên giảm.
Nguyên tắc nghe có vẻ đơn giản, nhưng lại là thứ khó duy trì nhất.
Danh mục sẽ thay đổi theo quy mô vốn và bối cảnh thị trường. Nguyên tắc ra quyết định mới là thứ có thể theo một nhà đầu tư suốt cả sự nghiệp.
Terry Smith, nhà sáng lập quỹ Fundsmith tại Anh, là một ví dụ đáng tham khảo. Ông theo đuổi gần như đầy đủ bốn nguyên tắc trên. Từ khi thành lập cuối năm 2010 đến cuối năm 2025, Fundsmith Equity Fund tăng khoảng 612,9%, cao hơn mức 467,6% của thị trường chung.
Tuy nhiên, năm năm gần đây quỹ này lại tăng trưởng chậm hơn thị trường và quy mô tài sản cũng thu hẹp đáng kể.
Điều đáng chú ý không phải là Fundsmith có thắng thị trường ở mọi giai đoạn hay không. Điều đáng chú ý là những nguyên tắc cốt lõi của Warren Buffett vẫn có thể tạo ra kết quả tốt trong dài hạn ngay cả khi không có những lợi thế rất riêng của Berkshire Hathaway, như nguồn vốn bảo hiểm chi phí thấp hay khả năng mua lại cả doanh nghiệp. Đổi lại, người áp dụng phải chấp nhận có những giai đoạn kéo dài nhiều năm không theo kịp thị trường.
Quay lại Việt Nam, điểm này càng đáng suy nghĩ. Theo FiinGroup, nhà đầu tư cá nhân chiếm hơn 80% giá trị giao dịch trên thị trường chứng khoán trong nhiều năm qua. Khi tâm lý chi phối phần lớn dòng tiền, biến động ngắn hạn thường cótác động lớn hơn giá trị nội tại của doanh nghiệp. Trong bối cảnh đó, lợi thế không hẳn thuộc về người phản ứng nhanh nhất, mà thường thuộc về người đủ kiên nhẫn để giữ nguyên nguyên tắc khi thị trường đi ngược kỳ vọng.
Đó cũng là cơ hội lớn nhất của nhà đầu tư cá nhân. Không phải cơ hội mua được nhiều thông tin hơn, mà là cơ hội hành động kỷ luật hơn số đông.
Có, nhưng đừng áp dụng công thức một cách máy móc. Hãy học cách Buffett đưa ra quyết định trước mỗi thương vụ.
Ông không thành công vì mặc đúng một chiếc áo suốt sáu mươi năm. Ông thành công vì biết khi nào phải thay áo, và khi nào tuyệt đối không được thay đổi số đo.

© 2026, Tăng Trưởng.
Đầu tư luôn có rủi ro. Các thông tin và báo cáo phân tích từ Tăng Trưởng đóng vai trò hỗ trợ nhà đầu tư đưa ra quyết định có tính kỷ luật và nhiều thông tin hơn, không cấu thành lời cam kết lợi nhuận cố định.
