Khi mới bắt đầu, nhiều người thường nghĩ ngay đến chuyện nên mua gì. Nhưng trước đó, hãy xác định mình có bao nhiêu tiền và nên phân bổ ra sao.
Phân bổ tài sản là việc chia tiền đầu tư vào các nhóm tài sản khác nhau như cổ phiếu, trái phiếu và các tài sản thay thế. Đây là một trong những quyết định nền tảng của việc xây dựng danh mục, bởi cách phân bổ sẽ ảnh hưởng lớn đến mức độ biến động và khả năng bạn duy trì kế hoạch trong dài hạn.
Mục tiêu không phải là tìm ra danh mục có lợi nhuận cao nhất. Một danh mục tốt có thể giúp bạn tiếp tục nắm giữ ngay tài sản cả khi thị trường đang trải qua một giai đoạn rất xấu.
Trước khi quyết định phân bổ tiền, hãy tự hỏi: Khoản tiền này dùng để làm gì?
Mục tiêu của mỗi người có thể rất khác nhau: mua nhà, chuẩn bị cho nghỉ hưu, lo chi phí học tập cho con hay dành tiền cho một dự định dài hạn khác.
Từ đây, bạn mới có thể xác định danh mục phù hợp với mức biến động mà mình có thể chấp nhận.
Một khoản tiền cần dùng trong 1–2 năm không giống như khoản tiền có thể để yên cả thập kỷ. Ngay cả khi thuộc cùng một người, hai khoản tiền này vẫn có thể cần được phân bổ theo những cách hoàn toàn khác nhau.
Nhiều người nghĩ khả năng chịu rủi ro phụ thuộc vào việc mình "gan" đến đâu. Thực tế, câu chuyện không chỉ nằm ở tâm lý.
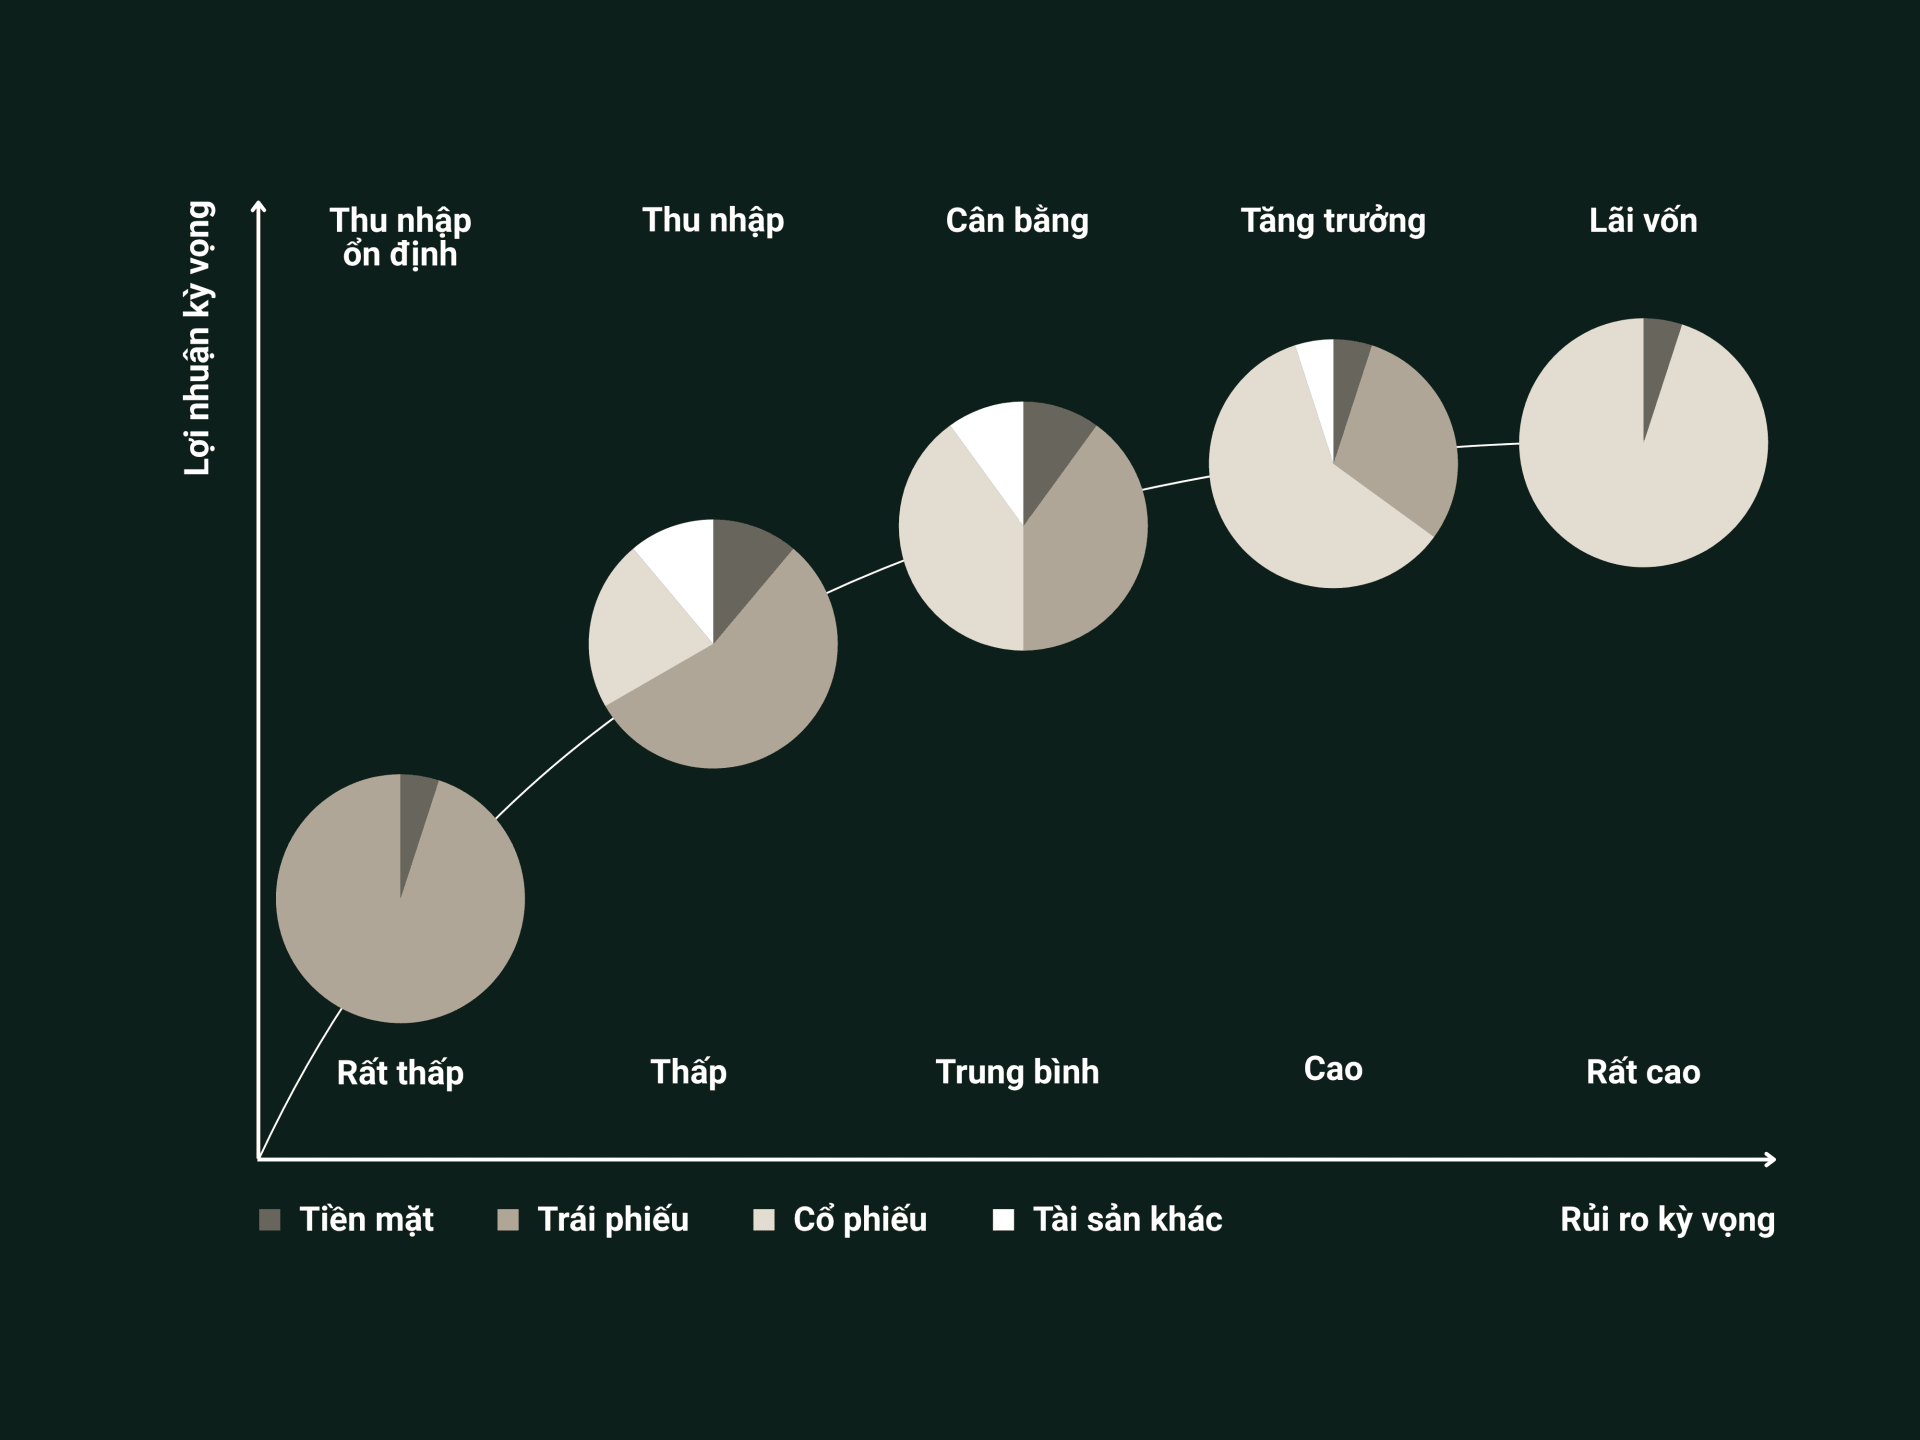
Khả năng chịu rủi ro còn phụ thuộc vào nền tảng tài chính của mỗi người. Một người có thu nhập ổn định, quỹ dự phòng đủ lớn và không có những khoản chi tiêu lớn sắp đến có thể chịu được biến động mạnh hơn. Ngược lại, một người đang chuẩn bị cần tiền để mua nhà hoặc có thu nhập chưa ổn định sẽ khó duy trì một danh mục nhiều rủi ro, ngay cả khi họ tự nhận mình là người khá mạo hiểm.
Có thể hình dung khả năng chịu rủi ro qua năm mức độ:
Tuy nhiên, không nên xác định khả năng chịu rủi ro chỉ bằng một câu hỏi như: “Tôi có thể chấp nhận mất bao nhiêu phần trăm vốn đầu tư?”
Hãy thử đặt mình vào một tình huống cụ thể. Giả sử danh mục giảm 20% chỉ trong một tháng do một cú sốc địa chính trị hoặc kinh tế. Bạn sẽ làm gì?
Không có câu trả lời đúng cho tất cả mọi người. Nhưng phản ứng của bạn trước một tình huống như vậy có thể cho thấy khả năng chịu rủi ro thực tế khác với cách bạn tự đánh giá về mình.
Thời gian đầu tư là khoảng thời gian số tiền có thể nằm yên trước khi bạn cần sử dụng.
Thời gian đầu tư cho biết bạn có bao nhiêu thời gian để đi qua biến động. Nhưng mức rủi ro phù hợp còn phụ thuộc vào hoàn cảnh tài chính của bạn: thu nhập, quỹ dự phòng, các khoản chi lớn sắp tới và những nghĩa vụ tài chính hiện tại.
Nếu hai yếu tố cho ra hai mức rủi ro khác nhau, phương án thận trọng hơn thường là điểm khởi đầu hợp lý. Một người có nền tảng tài chính rất tốt vẫn không nên đầu tư quá mạo hiểm với khoản tiền chắc chắn cần dùng sau một vài năm.
Đầu tư dài hạn có nhiều lợi thế, nhưng không phải ai cũng có thể để tiền nằm yên trong 20 năm. Cuộc sống có thể thay đổi: kế hoạch mua nhà, thay đổi công việc, nghĩa vụ gia đình hoặc một khoản chi lớn phát sinh đều có thể khiến thời gian đầu tư thực tế ngắn hơn dự kiến.
Vì vậy, thay vì xây dựng danh mục dựa trên thời gian bạn muốn đầu tư, hãy dựa trên thời gian khoản tiền thực sự có thể nằm yên.
Sau khi xác định mức rủi ro và thời gian đầu tư phù hợp, bước tiếp theo là xây dựng danh mục.
Một khoản đầu tư riêng lẻ có thể rất hấp dẫn nhưng trở thành rủi ro lớn nếu chiếm tỷ trọng quá cao. Ngược lại, một khoản đầu tư không quá nổi bật vẫn có thể có giá trị nếu giúp danh mục cân bằng hơn.
Đó là lý do phân bổ tài sản không chỉ là việc chọn những khoản đầu tư tốt, mà còn là quyết định mỗi khoản đầu tư nên chiếm bao nhiêu trong tổng danh mục.
Vậy làm thế nào để những khoản đầu tư này bổ trợ cho nhau thay vì cùng chịu một loại rủi ro? Đó là lúc đa dạng hóa trở nên cần thiết.
Đa dạng hóa có chủ đích
Cách hiểu đơn giản nhất về đa dạng hóa là không bỏ tất cả trứng vào một giỏ. Nhưng có một cái bẫy dễ gặp hơn là ảo tưởng đa dạng hóa.
Bạn có thể nắm giữ nhiều cổ phiếu thuộc các ngành khác nhau nhưng nếu phần lớn đều chịu ảnh hưởng bởi cùng một yếu tố, chẳng hạn lãi suất, tín dụng hoặc chu kỳ kinh tế, danh mục vẫn có thể giảm mạnh cùng lúc.
Nhà đầu tư Việt Nam cũng cần lưu ý điều này. Thị trường cổ phiếu trong nước tập trung đáng kể ở một số nhóm ngành lớn, vì vậy sở hữu nhiều mã cổ phiếu chưa chắc đã giúp danh mục đa dạng hóa như bạn nghĩ. Điều quan trọng là các khoản đầu tư có đang cùng phụ thuộc vào một vài yếu tố kinh tế hay không.
Một cách để giảm sự phụ thuộc đó là mở rộng danh mục sang các thị trường và khu vực địa lý khác. Tuy nhiên, việc này còn phụ thuộc vào các kênh đầu tư phù hợp và quy định hiện hành.
Các tài sản có thực sự bổ trợ cho nhau?
Đa dạng hóa mới chỉ là bước đầu. Điều quan trọng tiếp theo là xem các tài sản có biến động cùng nhau hay không. Đó là ý nghĩa của tương quan.
Nếu hai tài sản thường xuyên tăng giảm cùng chiều, việc sở hữu cả hai có thể không giúp giảm rủi ro nhiều như bạn tưởng.
Ví dụ, cổ phiếu và bất động sản có thể cùng chịu tác động từ lãi suất, tín dụng và chu kỳ kinh tế. Trong những giai đoạn thị trường căng thẳng, việc phân bổ vào cả hai chưa chắc đã tạo ra mức đa dạng hóa như kỳ vọng.
Với bất động sản, cần lưu ý rằng giá giao dịch không được cập nhật liên tục như cổ phiếu. Vì vậy, mức tương quan mà bạn quan sát được có thể không phản ánh đầy đủ mối liên hệ kinh tế thực tế giữa bất động sản và các loại tài sản khác.
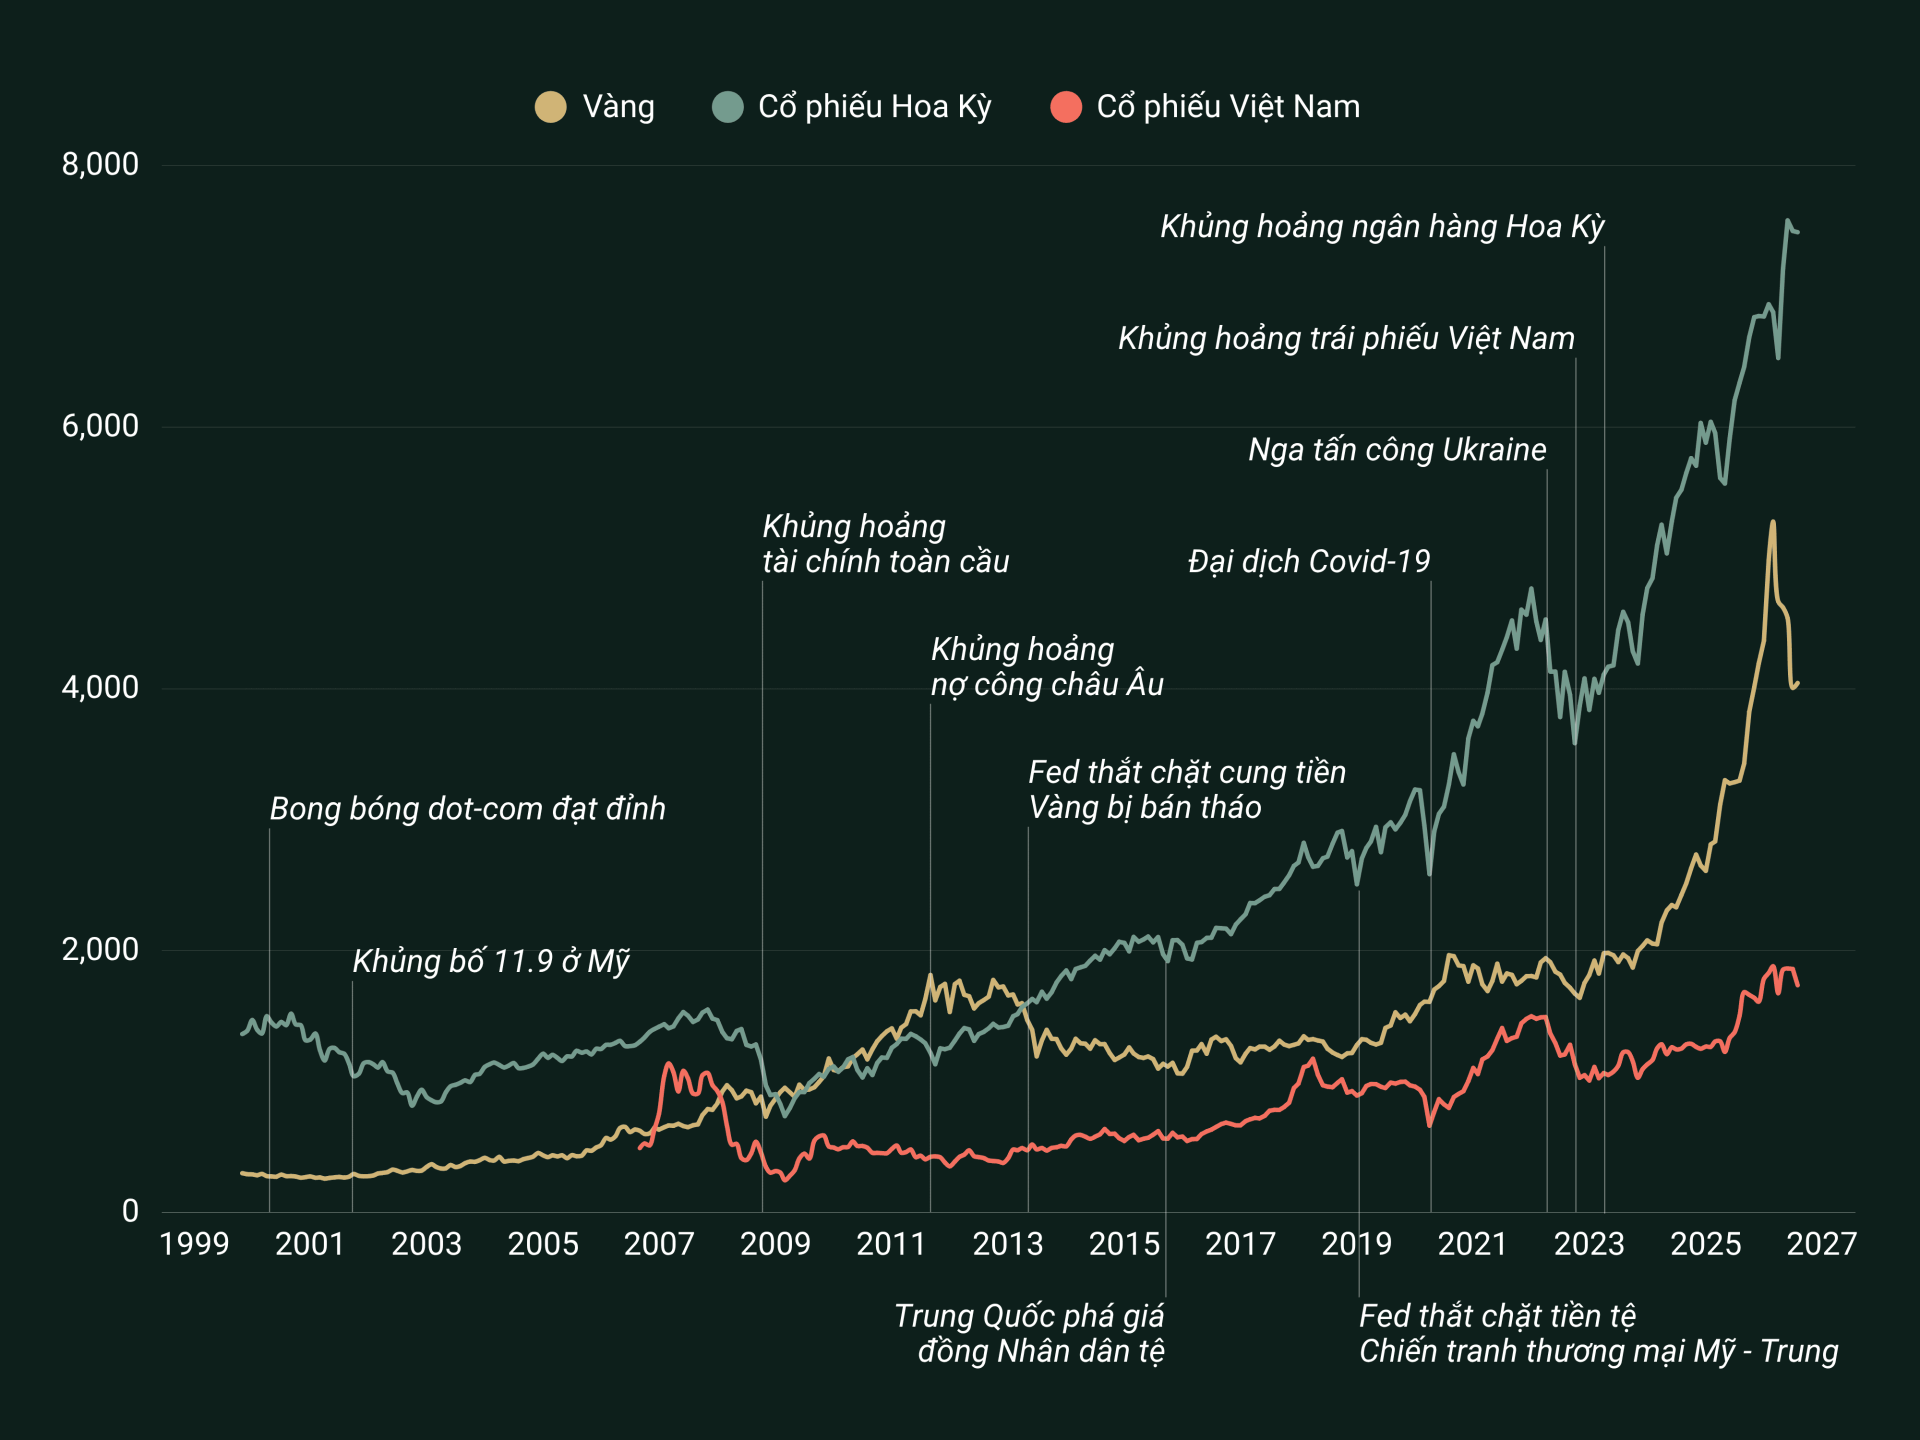
Vàng và ngoại tệ đôi khi có diễn biến khác với cổ phiếu trong những giai đoạn bất ổn. Nhưng không nên mặc định chúng luôn đi ngược chiều thị trường cổ phiếu. Mối quan hệ này có khả năng thay đổi theo từng hoàn cảnh.
Tóm lại, mục tiêu của đa dạng hóa vì thế không phải là tìm một tài sản luôn tăng khi tài sản khác giảm, mà là giảm sự phụ thuộc của toàn bộ danh mục vào cùng một nguồn rủi ro.
Một danh mục tốt không có nghĩa là phải giữ nguyên mọi thứ mãi mãi. Nhưng điều đó cũng không có nghĩa là bạn phải liên tục thay đổi danh mục.
Theo thời gian, một số tài sản sẽ tăng nhanh hơn những tài sản khác và khiến tỷ trọng thực tế lệch khỏi mức mục tiêu. Tái cân bằng là việc đưa danh mục trở lại cơ cấu đã xác định từ trước.
Có hai cách phổ biến:
Cách thứ hai đặc biệt phù hợp với người vẫn đều đặn bổ sung tiền vào danh mục. Tuy nhiên, nếu dòng tiền mới quá nhỏ so với quy mô danh mục, việc đưa tỷ trọng trở lại mức mục tiêu sẽ mất nhiều thời gian hơn.
Tái cân bằng đôi khi tạo ra cảm giác khá khó chịu. Bạn phải bán bớt thứ đang tăng tốt và mua thêm thứ vừa giảm. Nhưng chính việc làm ngược với cảm xúc nhất thời lại là một phần của kỷ luật đầu tư.
Một cách tiếp cận đơn giản là đặt trước một ngưỡng chênh lệch và xem xét tái cân bằng khi tỷ trọng vượt ngưỡng đó, thay vì phản ứng với từng biến động nhỏ của thị trường.
Ví dụ, nếu tỷ trọng cổ phiếu mục tiêu là 60%, bạn có thể đặt ngưỡng 10% và chỉ xem xét tái cân bằng khi tỷ trọng này tăng lên trên 70% hoặc giảm xuống dưới 50%. Việc rà soát có thể thực hiện định kỳ, chẳng hạn mỗi năm một lần.
Cũng cần phân biệt giữa tái cân bằng và thay đổi chiến lược. Nếu thu nhập, nghĩa vụ tài chính hoặc thời gian sử dụng tiền thay đổi đáng kể, đó mới là lúc bạn cần xem lại cơ cấu phân bổ ban đầu.
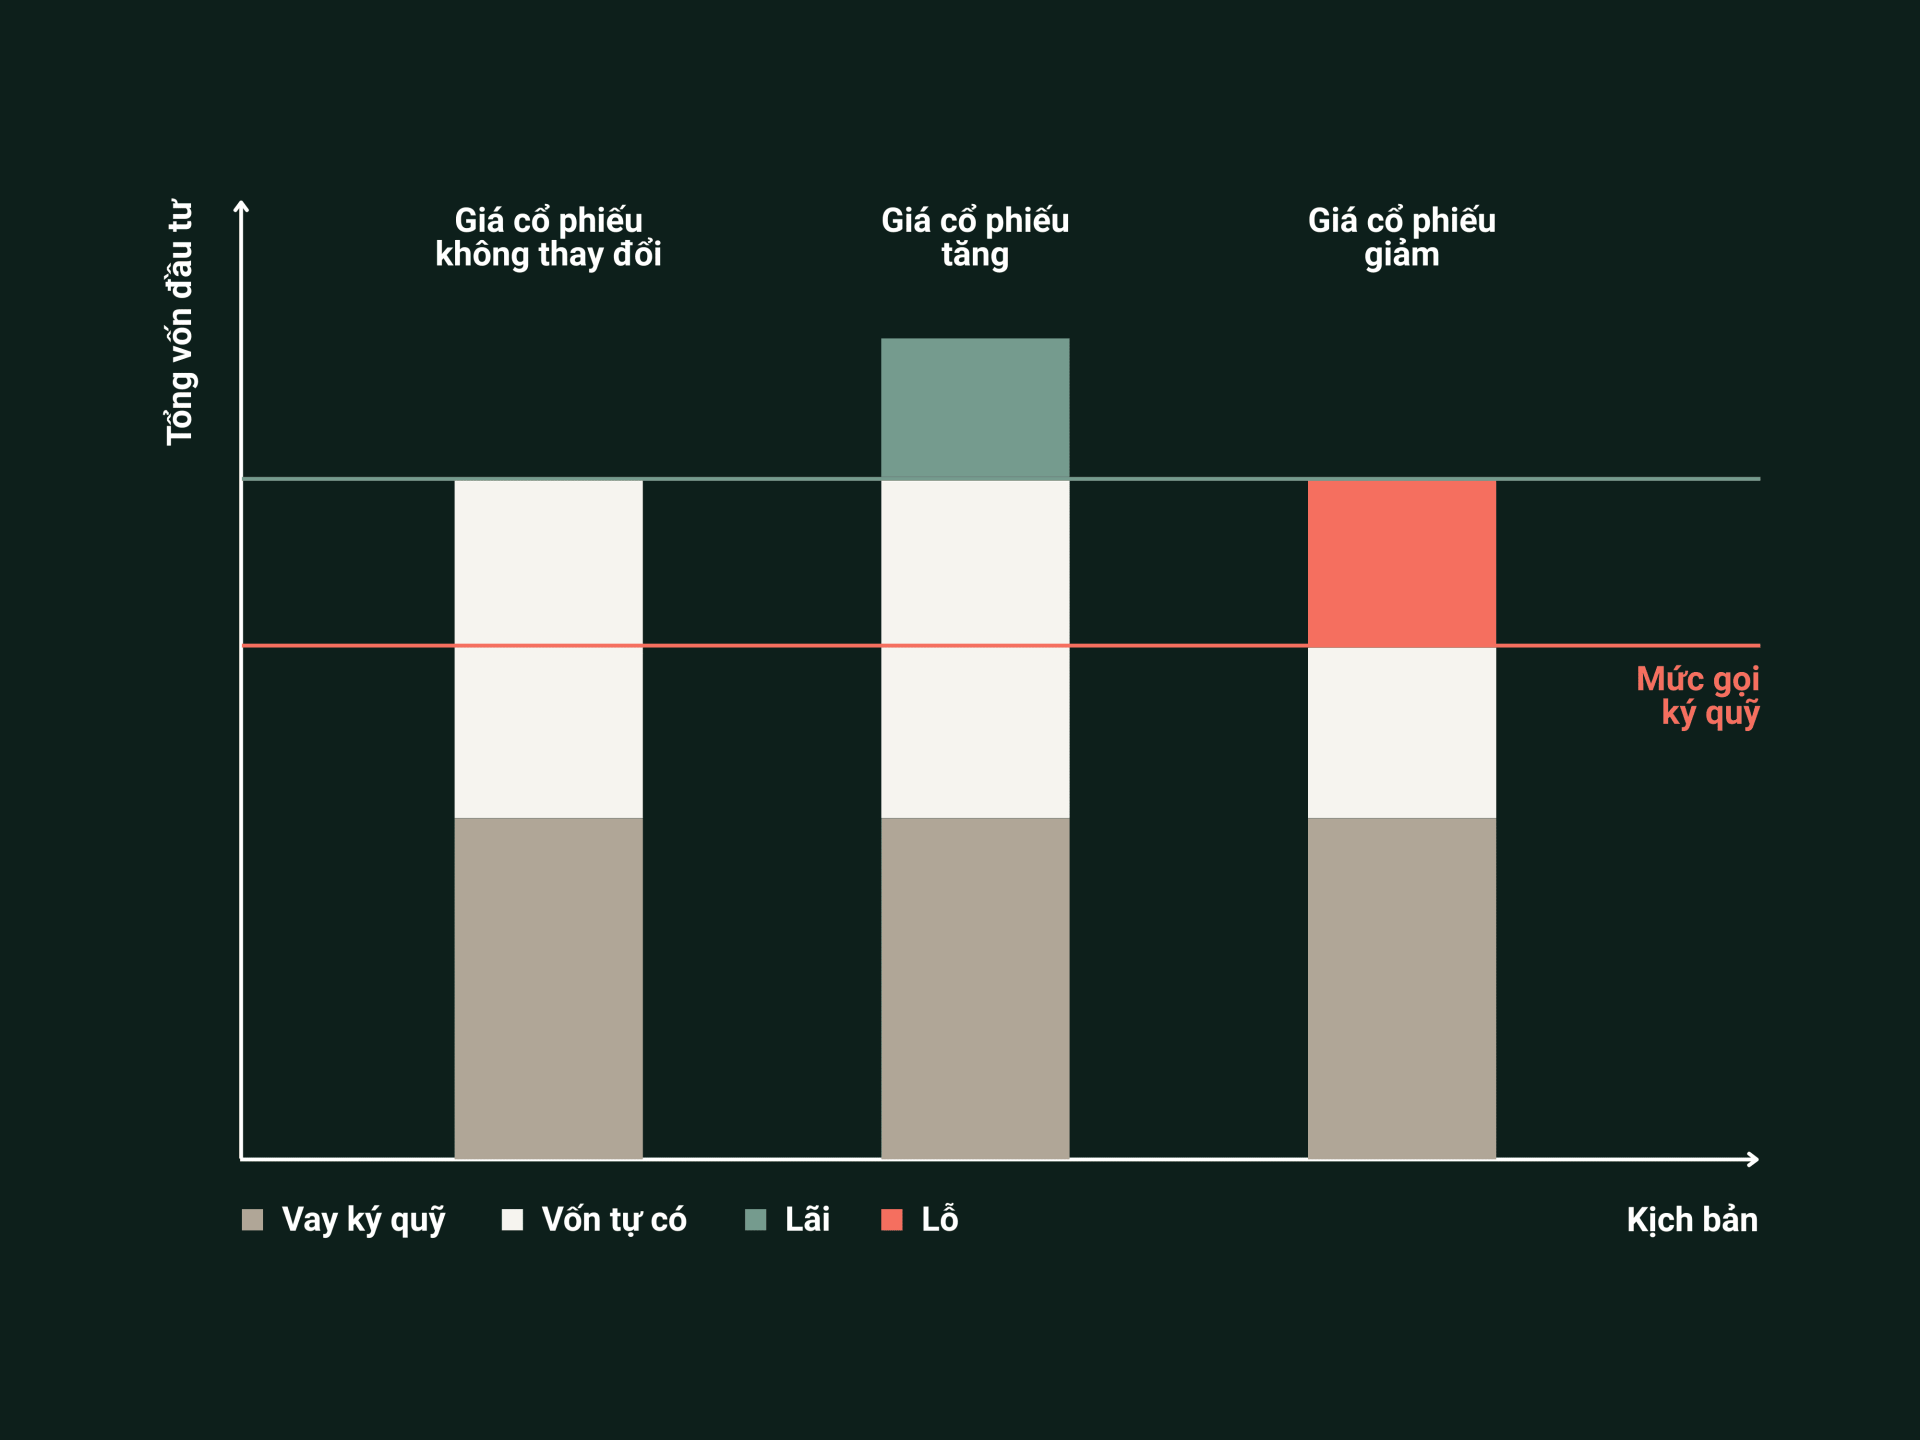
Ký quỹ là hình thức vay tiền từ công ty chứng khoán để tăng quy mô đầu tư.
Đòn bẩy có thể làm lợi nhuận tăng nhanh hơn khi thị trường đi lên, nhưng cũng khiến thua lỗ tăng nhanh hơn khi thị trường đi xuống.
Quan trọng hơn, vốn vay làm thay đổi khả năng chờ đợi của nhà đầu tư.
Với một danh mục không sử dụng vốn vay, bạn có thể tiếp tục nắm giữ qua một đợt thị trường giảm nếu kế hoạch ban đầu cho phép. Nhưng khi sử dụng ký quỹ, tài khoản phải đáp ứng các yêu cầu về tỷ lệ an toàn theo điều khoản áp dụng.
Nếu tỷ lệ này giảm xuống dưới ngưỡng xử lý, nhà đầu tư có thể phải bổ sung tài sản hoặc công ty chứng khoán có thể bán giải chấp.
Khi đó, thời điểm bán không còn hoàn toàn do nhà đầu tư quyết định nữa. Viễn cảnh xấu nhất là danh mục bị bán giải chấp ngay trước khi thị trường tạo đáy và bắt đầu hồi phục.
Không có một cách phân bổ tài sản đúng cho tất cả mọi người.
Cùng một thị trường, danh mục đầu tư của hai người có thể rất khác nhau vì mục tiêu, thu nhập, nghĩa vụ tài chính và thời gian sử dụng tiền không giống nhau.
Danh mục tốt không nhất thiết là danh mục có nhiều tài sản nhất hay có cấu trúc phức tạp nhất. Quan trọng hơn, đó là danh mục bạn có thể tiếp tục nắm giữ khi thị trường đi ngược kỳ vọng.
Đầu tư không bắt đầu từ việc đoán xem khoản đầu tư nào sẽ tăng mạnh nhất, mà từ việc bạn hiểu rõ mình có bao nhiêu tiền, khi nào cần sử dụng và có thể chịu được mức biến động như thế nào.
Bài tiếp theo sẽ đi từ câu hỏi "chia bao nhiêu" sang câu hỏi "đầu tư vào đâu": từng nhóm tài sản có vai trò gì trong danh mục và nhà đầu tư tại Việt Nam có thể tiếp cận chúng như thế nào.


© 2026, Tăng Trưởng.
Đầu tư luôn có rủi ro. Các thông tin và báo cáo phân tích từ Tăng Trưởng đóng vai trò hỗ trợ nhà đầu tư đưa ra quyết định có tính kỷ luật và nhiều thông tin hơn, không cấu thành lời cam kết lợi nhuận cố định.
